来源:中国石化报 时间:2026-09-10 11:05
●苍 蓝
标普全球近日发布报告称,虽然卖方分析师(如投资银行、券商或分析公司)大幅下调了部分上市油气公司2026年的产量预期,但这些公司的利润预期却逆势飙升。这是因为地缘政治冲突与人工智能(AI)用电需求激增共同导致能源出现稀缺性溢价。同时,稀缺性溢价也影响着其他上市油气公司的产量及利润预期。
稀缺性溢价下的两种路径
标普全球对全球117家上市油气公司的追踪分析显示,1月1日以来,卖方分析师已将今年可观察能源产量(在分析师公开研究覆盖范围内,能被明确追踪、预测和验证的上市公司产量)预期下调1.9%,相当于每日减少150万桶油当量。然而,这117家公司的年度合计利润预期却上调57%,总值增加2270亿美元。
报告表示,“量降利升”的背离是稀缺性溢价带来的,即在供应受限的环境下,控制产能的企业可通过更高定价和成本优化提高盈利水平。
其中,沙特阿美是最典型的例子。今年年初以来,该公司2026年净利润预期从980亿美元升至1330亿美元,增幅达到35.7%;日产量预期却从1410万桶降至1310万桶,下降7.1%;利润率稳定在25%左右。事实上,今年一季度,沙特阿美调整后净利润为336亿美元,二季度为334亿美元,均超出分析师此前预期。
在稀缺性溢价的影响下,美国、拉美和北欧等远离地缘政治冲突的地区的上市油气公司还出现了“量增利增”的现象,即产量预期与利润预期均大幅上涨的情况。这是因为这些公司看到了稀缺性溢价情况的出现,希望通过提高自身产量来弥补市场供应的不足,以赚取高额利润。
美国德文能源公司是其中的范例。报告数据显示,该公司2026年产量预测从年初的85万桶/日增至135万桶/日,年度利润预期翻倍至49亿美元,利润率提高至21.4%。现实情况与预期相符,截至6月1日,德文能源公司市值飙升120%,二季度日均产量达到135.9万桶。
此外,巴西国家石油公司的数据也具备代表性。该公司日产量预测从年初的314万桶提高到328万桶,产能利用率从89%升至93%,年度利润预期上调约110亿美元,利润率升至22%。巴西国油二季度实际产量达到创纪录的330.8万桶/日,同比增长14.4%。
标普全球表示,其分析存在明确盲区:多家受霍尔木兹海峡封锁直接影响的油气公司,如巴士拉石油公司、阿布扎比国家石油公司(ADNOC)和科威特石油公司等均属于未公开完整数据的国家石油公司,因此未纳入本次统计范围。
地缘政治冲突与AI是最大推手
稀缺性溢价的直接原因是中东地缘政治冲突。美国芝加哥大学能源经济学家拉杨·克罗格指出,霍尔木兹海峡封锁切断了全球石油日供应的约10%。美国金融服务公司Wedbush也表示,每日约2100万桶的石油被困在霍尔木兹海峡,或被迫改道运输。国际能源署(IEA)称,这是全球石油市场史上最大规模的供应中断。国际能源署数据显示,经霍尔木兹海峡运输的原油及成品油流量已降至每日380万桶,远低于危机前约2000万桶的水平。国际能源署预计,2026年全球石油供应将较总需求低178万桶/日,与此前预测的41万桶/日的供应过剩形成鲜明对比。2026年全球石油供应将因受中东冲突影响减少约390万桶/日。
标普全球指出,中东与欧洲持续的地缘政治冲突导致供应链长期冲断,限制了全球至少约20%的原油和液化天然气(LNG)供应,导致稀缺性溢价现象的出现。
报告还表示,稀缺性溢价的另一个直接原因是AI数据中心的能源需求激增。国际咨询机构Gartner预测,今年全球数据中心用电量将达到565太瓦时,较2025年的447太瓦时增长26.4%。到2030年,全球数据中心用电量将超过1200太瓦时。Gartner研究总监林戈兰表示,“计算密集型AI工作负载需求的激增,导致数据中心用电量正以空前的速度增长,如今AI计算能力已受到电力供应的限制”。
挪威能源咨询公司Rystad数据显示,全球目前已有逾1.5万个已立项的数据中心项目和超过600吉瓦的项目储备,主要分布在美国、欧洲和中国,到2030年,数据中心用电量将占全球用电总需求的7%,成为用电量增速最快的行业。摩根士丹利也表示,预计到2028年,美国数据中心将面临约55吉瓦的电力供应缺口。即使采用天然气、燃料电池或核电等替代供电方案,电力缺口仍将高达部署规模的18%~30%。
标普全球在报告中表示,假设未来AI的普及和迭代速度加快,全球数据中心2026年的电力需求将同比增长17%,此后以每年14%的增速持续至2030年,潜在需求将超过2200太瓦时,相当于印度当前的全国年度用电量。标普全球能源副总裁爱德华·萨拉表示:“2026年,AI电力需求激增将给各国电网带来严峻考验。同时,拥有电力业务的油气公司如何平衡电力业务盈利和减排目标将是一大挑战。”
Wedbush分析师表示,2025年底,生成式AI的增长瓶颈已从芯片转向电网的物理极限。北美数据中心的用电量占北美地区年度总发电量的比例预计将从2025年的3%~4%激增至2030年的9%~10%。因此,发电和配电基础设施需求飙升,与电力业务相关的关键矿产、天然气业务的利润也水涨船高,推动整个能源领域出现稀缺性溢价现象。
同时,AI热潮还将向上游关键矿产传导,进一步放大稀缺溢价效应。标普全球表示,AI竞赛和激增的国防开支将加剧铜短缺现象。预计到2040年,全球铜需求将较当前水平增长50%,达到4200万吨。其中,来自AI数据中心和国防开支的新增需求约为400万吨。此外,具身智能或将成为另一个潜在的需求增量来源,到2040年,若有10亿台人形机器人投运,每年将需要160万吨铜,约占当前年度消费量的6%。然而,由于现有矿山矿产品质下降,新项目在获得政府许可、融资和建设方面面临重重阻碍,全球铜产量预计在2030年达到约3300万吨的峰值,届时仍将存在1000万吨的缺口。标普全球副主席丹尼尔·耶金表示,目前铜价已飙升至每吨1.3万美元以上的历史新高。作为电力基础设施的关键原材料,铜稀缺进一步放大了能源领域的稀缺溢价效应。
部分国际石油公司已采取行动应对稀缺性溢价现象。埃克森美孚将在美国阿肯色州进行锂矿开采,计划明年产出首批锂,年产量将达到1万吨,大约可满足制造10万块电动汽车电池的锂材料需求。今年6月,雪佛龙与微软签署了为期20年的电力供应协议,为微软在得克萨斯州的数据中心供应电力。为此,雪佛龙还将建设一个装机容量为2.67吉瓦的发电园区,使用二叠纪盆地的天然气发电,绕开当地电网,大幅降低输电配电成本。阿拉伯海湾商业洞察报道称,沙特阿美旗下贸易部门去年已试图进入铜矿市场,并向矿山和冶炼厂支付预付款,确保自身供应稳定。
同时,国际油服公司也积极为数据中心提供模块化燃气发电服务。2024年4月以来,斯伦贝谢已累计交付逾1.3吉瓦的预制模块化数据中心基础设施,预计到2026年底全球累计交付量将超过2吉瓦。今年4月,斯伦贝谢与美国Liberty能源公司成立战略联盟,由斯伦贝谢负责设计和提供预制模块,以及模块化数据中心基础设施,并牵头落地大规模项目,Liberty能源公司则提供燃气发电系统和电力管理技术。双方合作可以绕开电网设施,直接向超大规模数据中心供电,节省了等待公用事业线路建设和监管审批的时间。
因天然气管道建设延误 甲骨文数据中心无法按时竣工
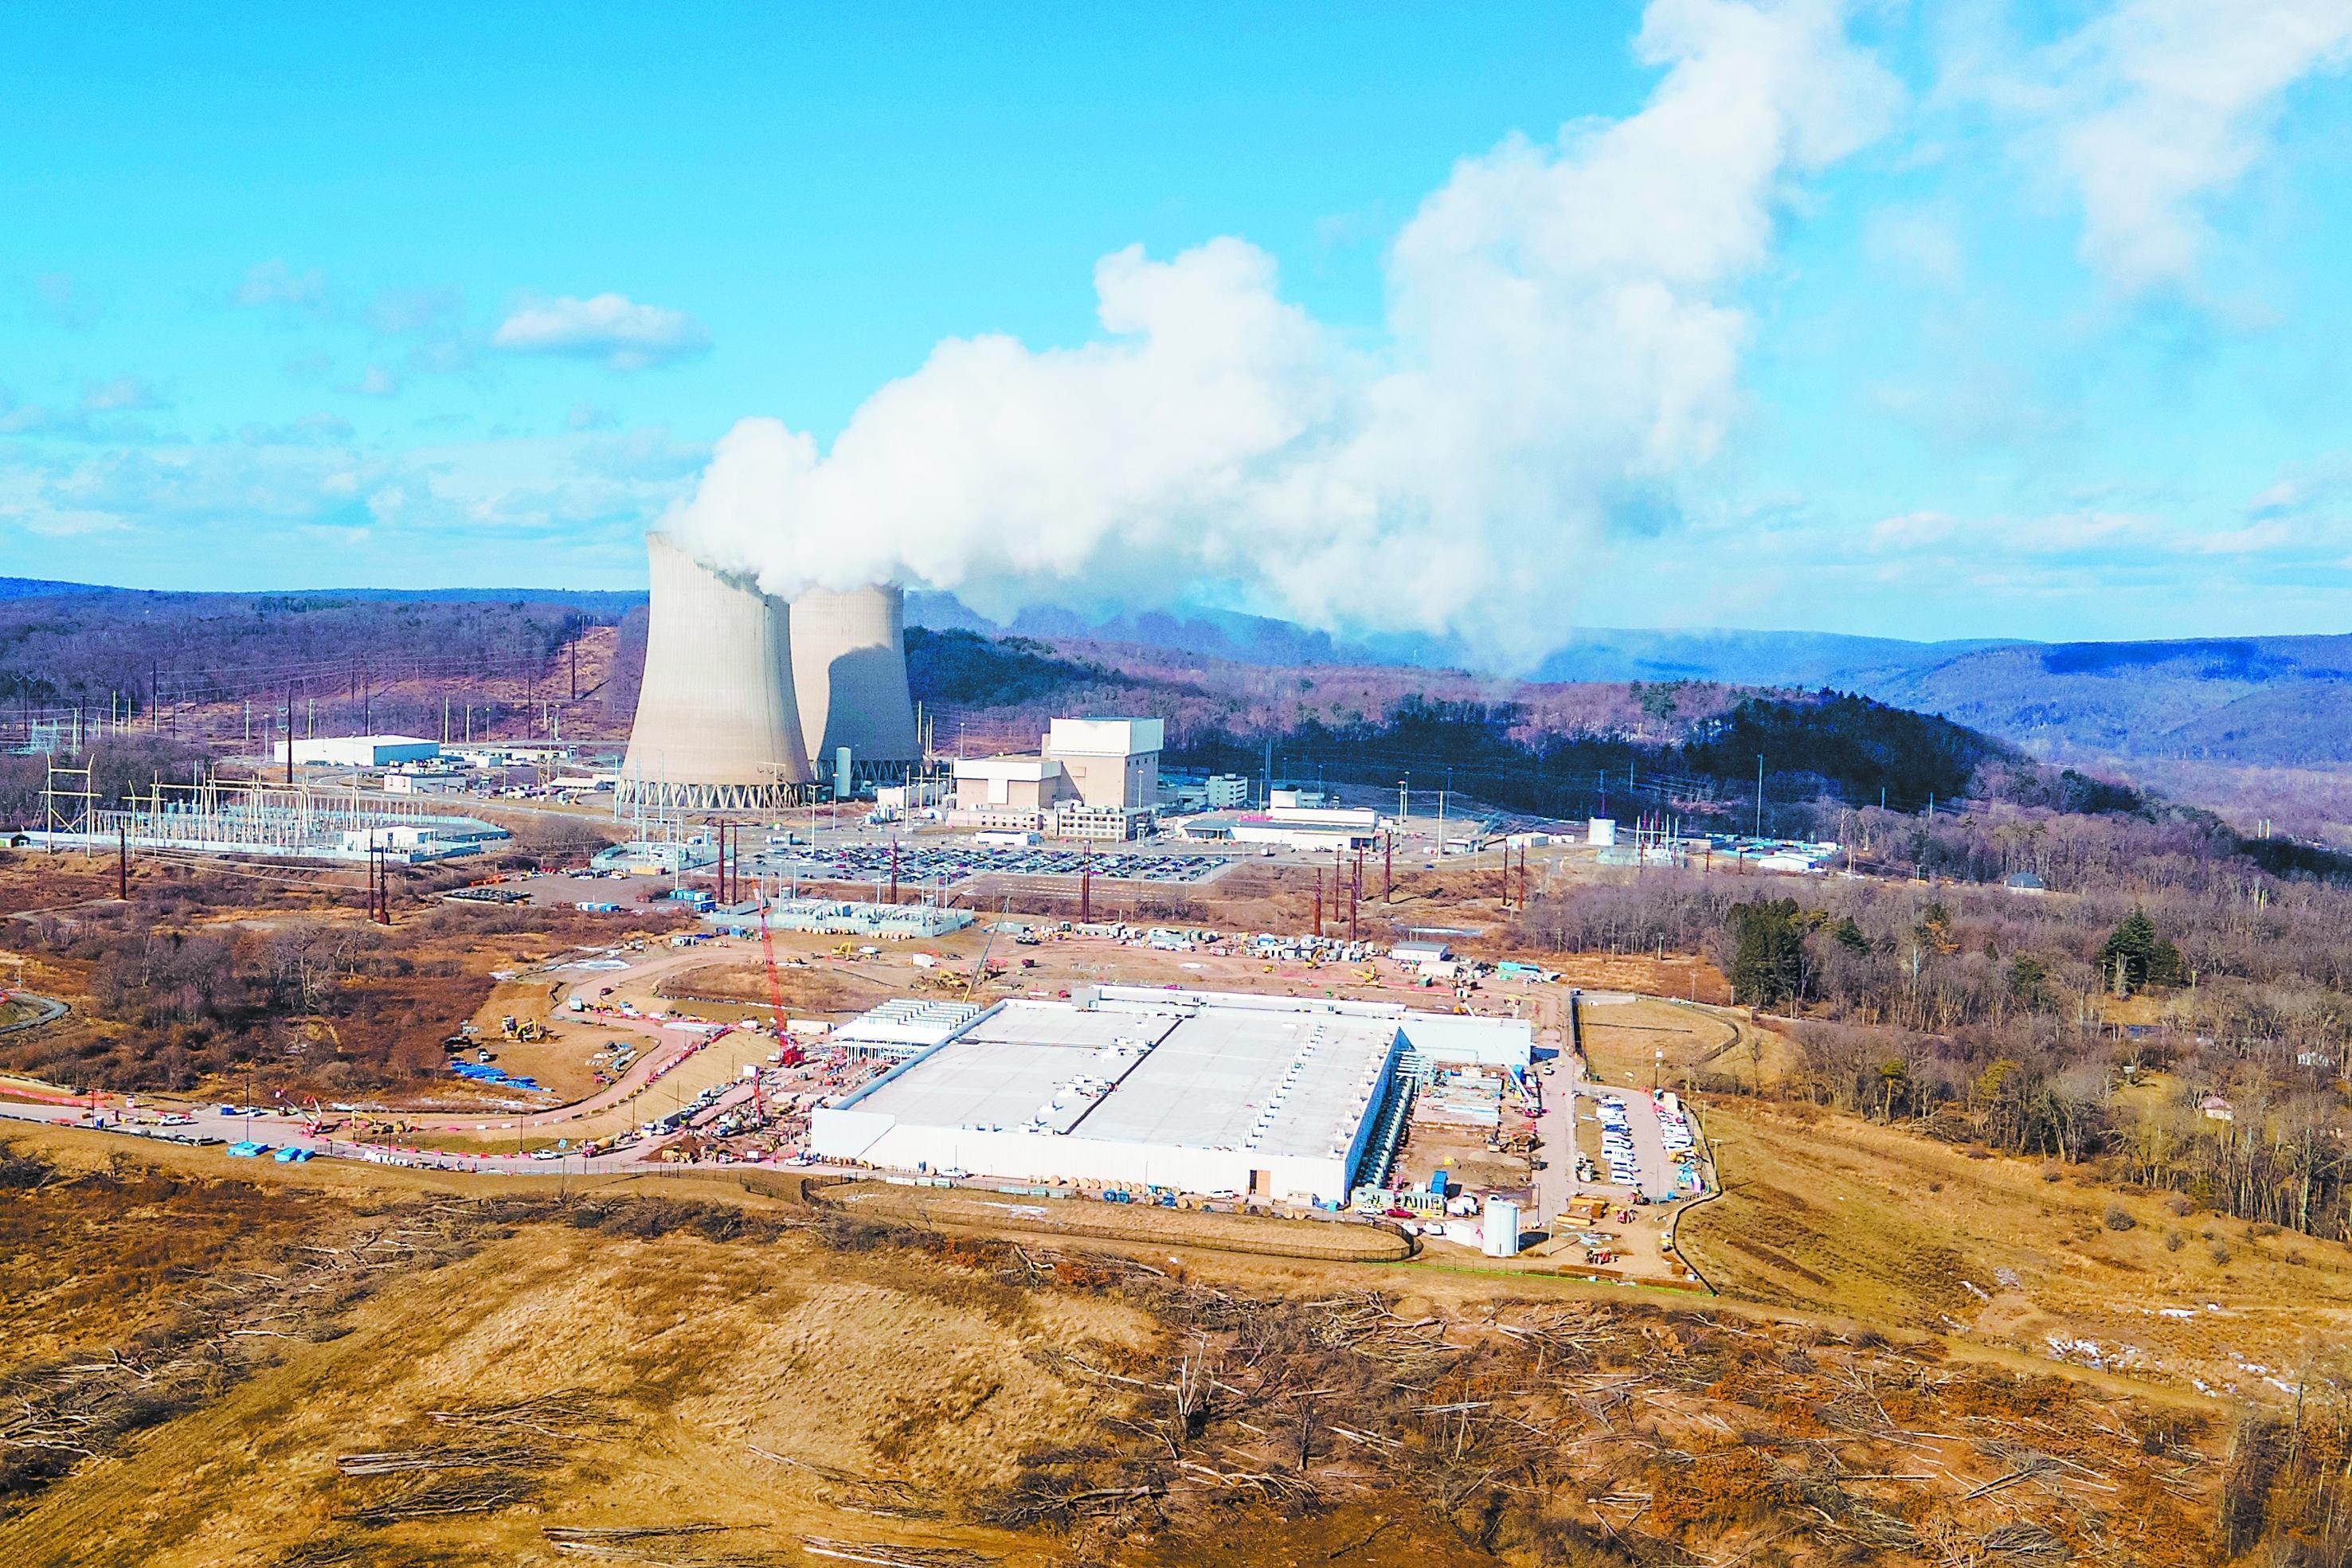
本报讯 美国甲骨文公司近日表示,在新墨西哥州投资1650亿美元建设数据中心的项目,如今受为该项目供电的天然气管道建设延误影响,将无法按时竣工。该管道由美国能源转移公司修建,目前其已将管道项目预计投产日期推迟至2027年2月。
甲骨文公司表示,此次计划修建的管道每日将向数据中心输送天然气4亿立方英尺(约合1132.64万立方米)。5月,甲骨文公司曾表示,管道完工时间至关重要,这影响到整个项目的进度。此前,新墨西哥州政府多次拒绝批准该管道的线路方案。
分析人士表示,此次延期是人工智能(AI)数据中心建设过程中出现的制约因素之一。开发商希望获得自主发电能力,因为接入电网往往需要等待数年,且易受到电力供应总量的限制。(李 岳)