来源:中国石化报 时间:2026-09-23 10:55
□本报记者 季佳歆
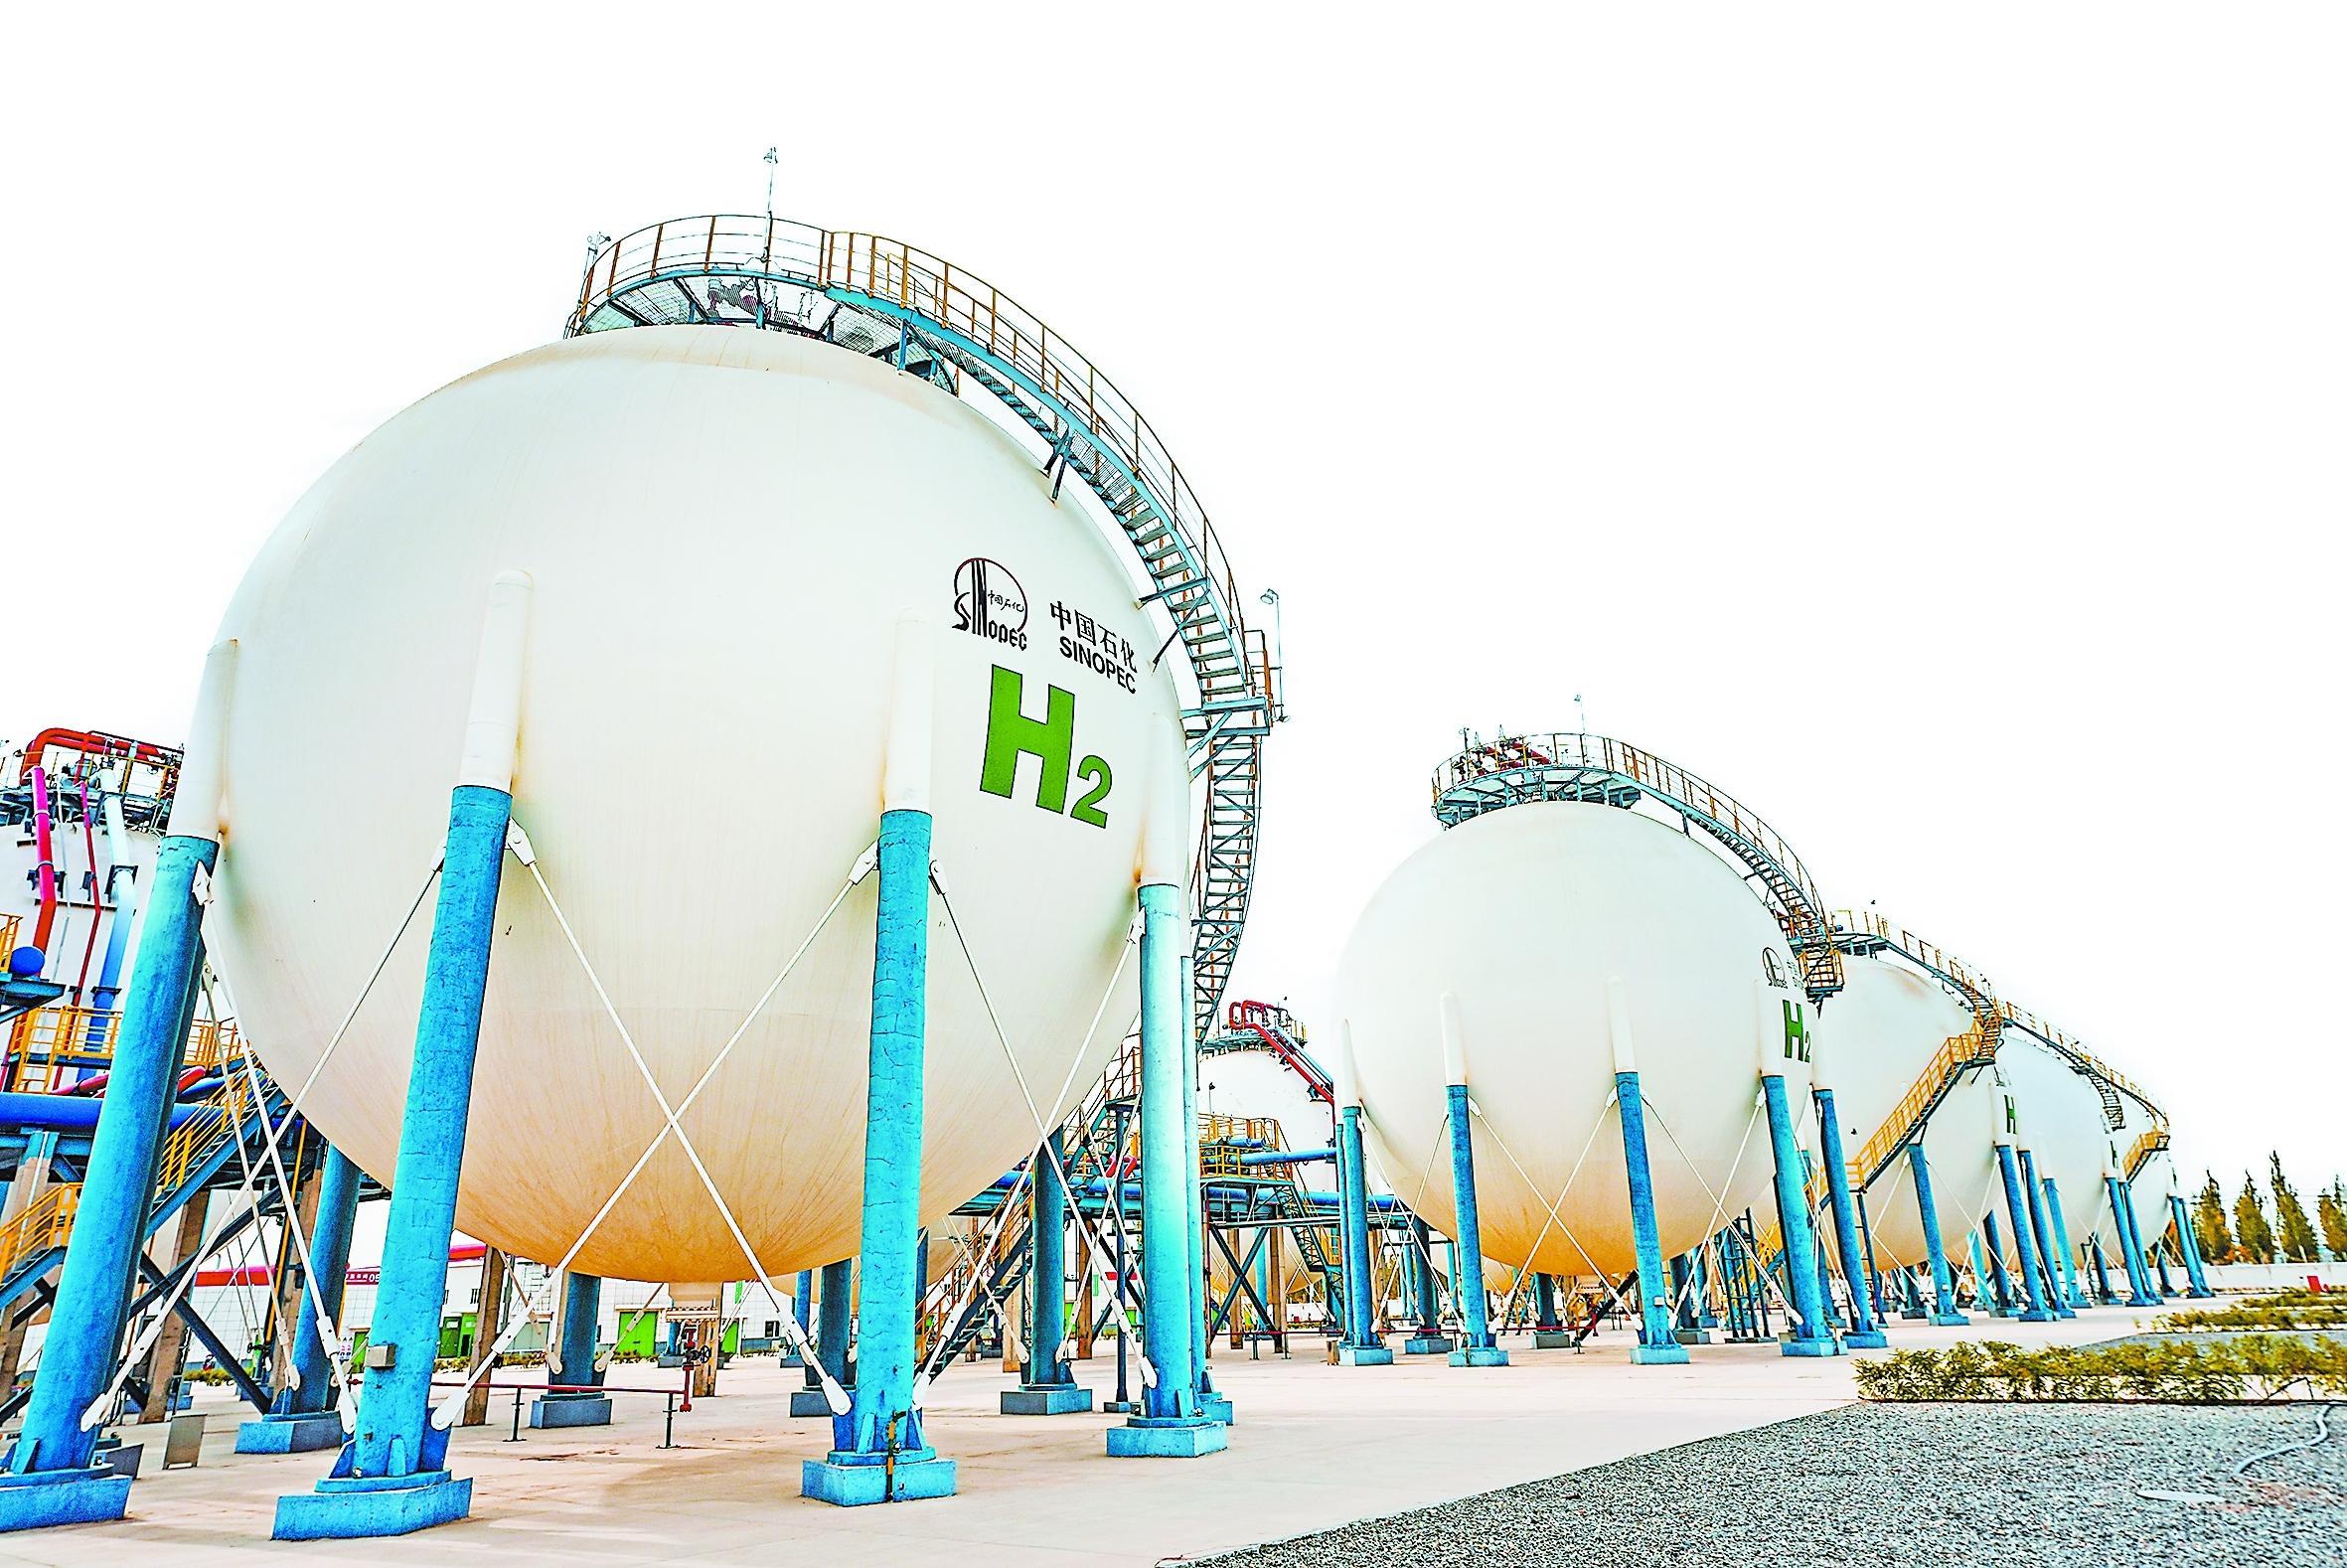
8月15日,工信部、财政部、国家发展改革委联合印发通知,原则同意京津冀、大湾区、东北(含蒙东)—长三角、新疆—成渝地区双城经济圈、黄河几字弯—中原5个城市群开展氢能综合应用试点,试点期4年,合计奖励金额80亿元,应用领域从交通拓展至工业、电力等全场景。
此轮试点的目标是,到2030年全国氢燃料电池汽车保有量较2025年翻一番、力争达到10万辆。但是,2025年全国氢燃料电池汽车保有量3.9万辆,未达规划的5万辆目标。今年上半年,全国新能源重卡累计销量约14万辆,同比增长78.6%,其中主要是电动重卡,氢燃料电池汽车产销量仅500辆、700辆,同比均下降50%以上。
截至2025年底,全球甲醇动力船舶总数已达439艘,潜在甲醇年需求超过1100万吨,欧盟碳边境调节机制(CBAM,俗称欧盟碳关税)也正式将氢纳入首批覆盖行业。
一边是交通领域的“不及预期”,一边是航运燃料市场的“蓄势待发”。氢能究竟该用在哪儿?哪些场景真正具备经济性?哪些方向只是“看上去很美”?
交通领域:“氢电互补”格局形成,细分场景开始浮现
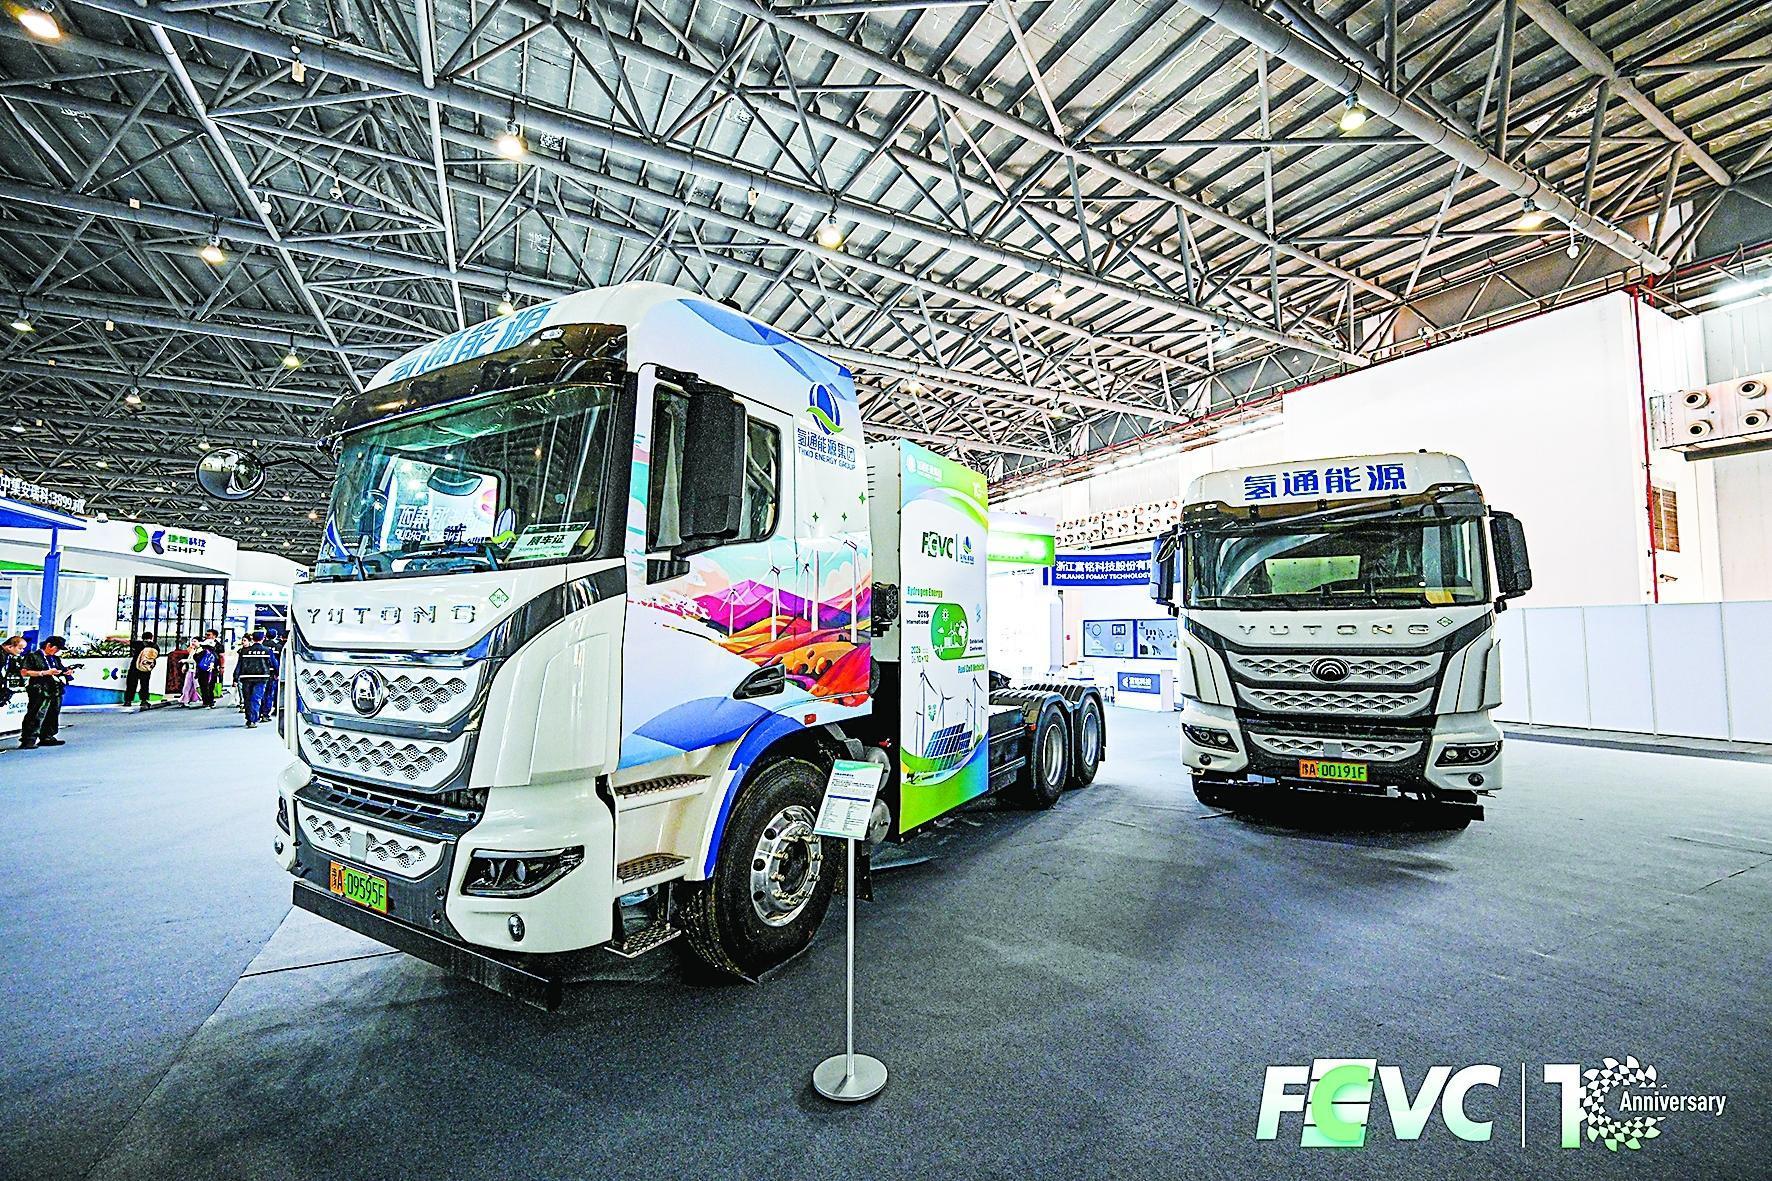
在交通领域,氢燃料电池车与纯电动汽车并非简单的替代关系,二者正在形成“氢电互补”的竞争格局。冷链车和重卡等商用车领域仍为氢车发展的主要赛道,已占据远距离运输(500千米以上)和冷链配送赛道优势,与纯电重卡的短倒运输形成氢电互补。电动重卡的补能时间已能控制在半小时左右,满足长途货运基本需求,竞争力仍在增强。
从经济性角度看,氢能重卡目前的处境颇为微妙。目前,氢能重卡仅在补贴到位(购车补贴和高速通行费减免)、需求稳定(加氢站负荷不低于40%)场景下可行。相比之下,电动重卡凭借技术进步和设施覆盖迅速,在续航提升、补能提速、低温耐受等方面持续进步,已成为氢能重卡最直接的竞争对手。
同时,氢电互补、扩大氢能交通应用市场,应更加注重乘用车示范。在乘用车领域,氢车将具备后发成本优势,在北方寒冷地区可与电车、甲醇汽车同台竞争。这意味着氢能乘用车在特定气候条件下的比较优势可能被低估。
从实际推广数据看,我国氢燃料电池汽车的进展低于预期。香橙会氢能数据库显示,2025年氢车销量10776辆,保有量39023辆;已建成加氢站494座,车站比约79∶1。整车企业销量前十为东风汽车、宇通、中国重汽等;氢燃料电池系统企业装机量前十包括云韬氢能、未势能源、现代氢能等。燃料电池汽车示范“十四五”期间取得积极进展,但期末未达5万辆目标,2026年启动的氢能综合应用试点提出,到2030年全国氢燃料电池汽车保有量力争达到10万辆。
除了商用车领域,其他交通细分场景也开始浮现。2026年启动的氢能综合应用试点提出构建“1+N+X”综合应用体系,“X”就包括船舶、矿卡、轨道交通、两轮车等,旨在探索产业边界。
内河航运场景有望成为氢燃料电池船舶率先落地应用的重点领域,预计到2030年发展内河氢能船舶50艘。
氢能两轮车则在2025年快速增长,全年投放约1.1万辆,保有量已达2.1万余辆,规划到2026年实现10万辆级应用规模。
目前,全国铁路机车拥有量2.25万台,其中内燃机车7800台,这些老旧型铁路内燃机车的动力源系统改造将为氢能轨道交通带来巨大市场。
国家管网集团研究总院技术专家杨瑞指出,氢能应用场景的拓展高度依赖基础设施的完善。储运成本占总成本的30%~40%,是制约氢能大规模发展的主要瓶颈。随着输氢管道规模化建设,“西氢东送”格局形成将为东部地区的交通用氢提供稳定、低成本的氢源保障。这意味着,交通领域的氢能推广不仅事关氢能车辆技术本身,更事关整个储运体系的系统性。
工业领域:绿氢炼化与绿色氨醇的“成本敏感替代”
如果说交通领域是氢能应用的“前锋”,那么工业领域才是氢能消费的“主力部队”。据国家能源局8月11日发布的《中国氢能发展报告(2026)》,2025年,我国合成甲醇、合成氨、炼化和煤化工氢气消费量仍占据细分消费领域前四位,分别约1250万吨、1050万吨、600万吨和410万吨,占比分别约32%、27%、15%、10%。
氢能最大存量市场在工业,最大的替代潜力也在工业。中国石化经济技术研究院研究表明,绿氢炼化是潜力最大的应用场景。但绿氢替代对成本极敏感,煤制氢占甲醇成本40%以上、占合成氨成本50%左右(按煤价600元/吨),只有当绿氢成本降至与煤制氢成本相当甚至更低时,大规模替代才会真正启动。
富氢冶金场景的经济性门槛更高,碳价在150元/吨以上且氢气到厂价在11元/千克以下时,才具备经济性。预计2035年富氢高炉冶金产量为790万吨,在钢铁行业渗透率仅1%,氢气需求约60万吨,规模有限。天然气掺氢同样被归为“点状发展”、非大规模铺开的场景。
尽管如此,绿氢替代灰氢的长期趋势不可逆转。灰氢消费将在“十五五”期间达峰下行,2030年非化石能源占制氢用能结构的比重将超过15%。2035年前,随着绿电成本降至0.2元/千瓦时以下、电解槽价格降至目前的50%以内,平均绿氢成本有望降至15元/千克以下,迎来经济性拐点。2050年后,绿氢成本将进一步下降至10元/千克以内。
在绿色氨醇领域,香橙会数据揭示了“规划宏大、落地缓慢”的现实。截至2025年底,全国绿氨项目124个,产能2570万吨/年,涉及电解水制氢规模442万标准立方米/小时,但投产项目仅4个,产能70万吨/年;绿色甲醇项目249个,已披露产能6487万吨/年,涉及电解水制氢规模451万标准立方米/小时,投产项目仅11个,产能63万吨/年。氢基能源产业投产产能不到规划总量的3%,表明其仍处于产业化初期,经济性瓶颈突出,导致项目实际落地进度显著滞后。
按目前规划产能测算,绿氨可减少1.77%的原油进口、62.67%的天然气进口,绿色甲醇可减少2.33%的原油进口、82.79%的天然气进口。虽然这些数字是基于规划产能的理论测算,但它揭示了绿色氢基燃料在能源安全维度的战略价值。
与国内缓慢的消纳节奏形成对比的是,国际航运市场对绿色甲醇和绿氨的需求正在快速释放。数据显示,截至2025年底,全球甲醇动力船舶总数已达439艘,潜在甲醇年需求超过1100万吨,其中投运船舶105艘,甲醇年需求261.1万吨;氨燃料船舶已有49艘,对应氨燃料年需求69.7万吨,其中仅3艘投运,绿氨年需求约1万吨。
欧盟碳边境调节机制首批覆盖钢铁、铝、水泥、化肥、电力、氢等六大行业,航运燃料法规(FuelEUMaritime)、航空燃料法规(ReFuelEUAviation)等绿色贸易规则加速落地。
在化工领域,绿氢的应用正在向高附加值方向延伸。数据显示,绿色化工领域已开始向绿色三聚氰胺、绿色氮肥及复合肥等延伸。这些探索表明,工业领域的绿氢替代正在从“燃料替代”向“原料替代”“产业链重构”深化。
电力与新兴领域:长时储能、低空经济与氢能发电的“新增长极”
除了交通和工业两大传统应用,氢能正在电力系统和一系列新兴场景中寻找新的增长空间,其中最受关注的是氢能作为长时储能手段的价值。
华电集团战略发展研究中心战略与产业研究处副处长白翠粉指出,根据国际能源署(IEA)的研究,新能源发电占比超过15%时,消纳瓶颈就会显现。截至2025年底,我国风电太阳能发电装机合计18.4亿千瓦,发电量2.3万亿千瓦时,占全社会用电量比重达22%——已经跨越了15%的临界点。在此背景下,发展绿氢可以实现电能向氢基能源的转化利用,促进新能源大规模消纳。绿氢是消纳富余风光电、实现跨区域长周期能量平衡的关键纽带,煤电掺氨、燃机掺氢则是火电低碳化发展的重要路径。
从电力系统的视角看,氢能的价值不仅在于消纳,更在于“长时储能”的独特属性。与电化学储能(通常为2~4小时)不同,氢能可以实现跨季节、跨区域的能量存储和运输。
在氢能发电领域,我国正处于示范向商业化过渡阶段。目前,我国氢发电项目已覆盖23个省,其中质子交换膜燃料电池(PEMFC)的氢发电项目超过70%。虽然规模尚小,但覆盖范围之广表明这一方向正在获得各地的关注。
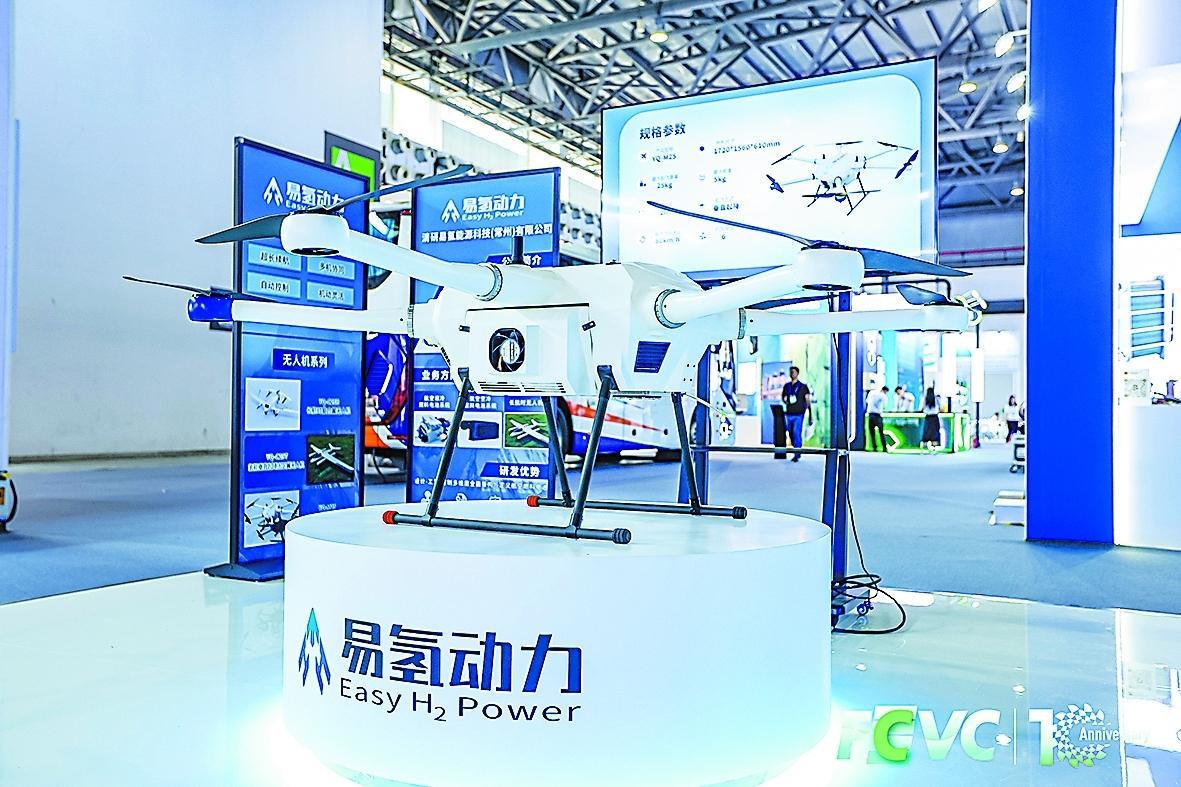
在新兴应用场景中,低空经济成为最引人注目的新赛道。氢能体现出比电力更适合低空经济的特点,未来可能发展成新的应用场景。氢能在能量密度和续航时间上的优势可能在无人机、电动垂直起降飞行器(eVTOL)等领域获得应用空间。
2024年,国内氢能无人机保有量不足100台,工业级氢能无人机刚起步发展,2025~2030年进入商业化“从0到1”关键阶段。截至2025年底,全国已累计发布或试飞氢动力无人机超30款。这意味着氢能在低空经济领域的应用仍处于极早期阶段,但增长潜力值得关注。
关于氢能在终端能源结构中的长期定位,白翠粉援引多家机构的预测称,在2060年碳中和情景下,电能占终端能源消费比重约为55%,氢能占比将在12%~20%,其他部分化石能源低碳化则依靠碳捕集技术实现。
她强调“宜电则电,难电则氢”的原则,指出氢与电力在能源性质上存在本质差异:电力的终端应用便捷经济,但能量密度低、难储存,不能作为原料,而氢能同时具有原料、燃料、储能等属性,重量能量密度高,但转化效率低、终端应用受限成本高、体积能量密度低。氢能的终端应用潜力主要集中在难以通过大规模可再生电力直接替代的领域。
因此,氢能应用宜优先选择不可替代性强的场景,聚焦钢铁、合成氨、甲醇等深度工业脱碳领域,以及远洋航运、长途航空等重型交通领域。需要统筹考量电气化、电化学储能、生物燃料、CCUS等各类低碳路径的技术成熟度与全生命周期成本,避免对氢能单一技术路径的过度依赖,并建立随技术进步与成本变化动态优化的调整机制。
(本文部分观点整理自第四届中国能源周氢能综合应用论坛)
一批氢能技术装备入选首台(套)重大技术装备清单
9月10日,国家能源局综合司公示第六批能源领域首台(套)重大技术装备清单,一批氢能技术装备入选,涵盖制、储、液化、发电、绿色燃料等领域,包括30兆瓦级纯氢燃气轮机、1000兆瓦煤电机组宽负荷大比例绿氢掺烧灵活调峰成套装备、百公斤级高压/固态复合储氢系统、兆瓦级紧凑型可再生能源电热氢联产系统装备、5兆瓦碱性—质子交换膜混联制氢系统、30吨/日级氢液化装备、200吨/年聚光制氢反应器系统、基于200千瓦电堆集成的兆瓦级阴离子交换膜电解制氢装置等。其中,中国石化石油化工科学研究院研制的500标准立方米/小时分布式甲醇制氢装置入选。
北京市规划氢能产业发展
9月9日,《北京市“十五五”时期高精尖产业发展规划》正式发布,其中,将氢能列为“新兴支柱产业”,提出“加快氢能产业化发展和商业化推广”。在北京市规划构建的“动能接续、潜能激发、前瞻引领”未来产业成长方阵中,氢能被纳入动能接续方阵,同具身智能机器人、生物制造等成为新的经济增长点。从各区产业布局看,氢能产业集中在大兴区,重点打造大兴国际氢能示范区。在京津冀产业协同发展的“六链七群”框架中,氢能排在“六链”首位。这一规划意味着氢能将成为北京市经济增长的主要产业之一。
此前的9月7日,北京市发展改革委对《市政府固定资产投资支持氢能基础设施建设的有关政策措施(征求意见稿)》公开征求意见,鼓励氢能全链条先进设备制造与应用。对制氢设施、输氢管道、加氢站建设,以及备用电源、热电联供、新型储能(氢储能发电)等领域创新场景应用,市政府固定资产投资按照项目工程投资(不包括征地拆迁费用)30%予以补助支持。鼓励氢能领域企业自主投资建设创新研究、中试、检验检测、分析监测等平台,市政府固定资产投资按照项目总投资35%、最高不超过1亿元予以补助支持。
(内容据公开报道综合整理)