来源:中国石化报 时间:2026-09-24 10:10
● 本报记者 王钰杰
据彭博社报道,壳牌近期正推进出售美国化工业务的计划,埃克森美孚、利安德巴塞尔、阿波罗全球管理公司、科威特石油公司均已提交报价。待售资产包括壳牌位于美国路易斯安那州、得克萨斯州和宾夕法尼亚州的4座化工生产基地,整体估值最高可达80亿美元。
交易估值面临巨大落差
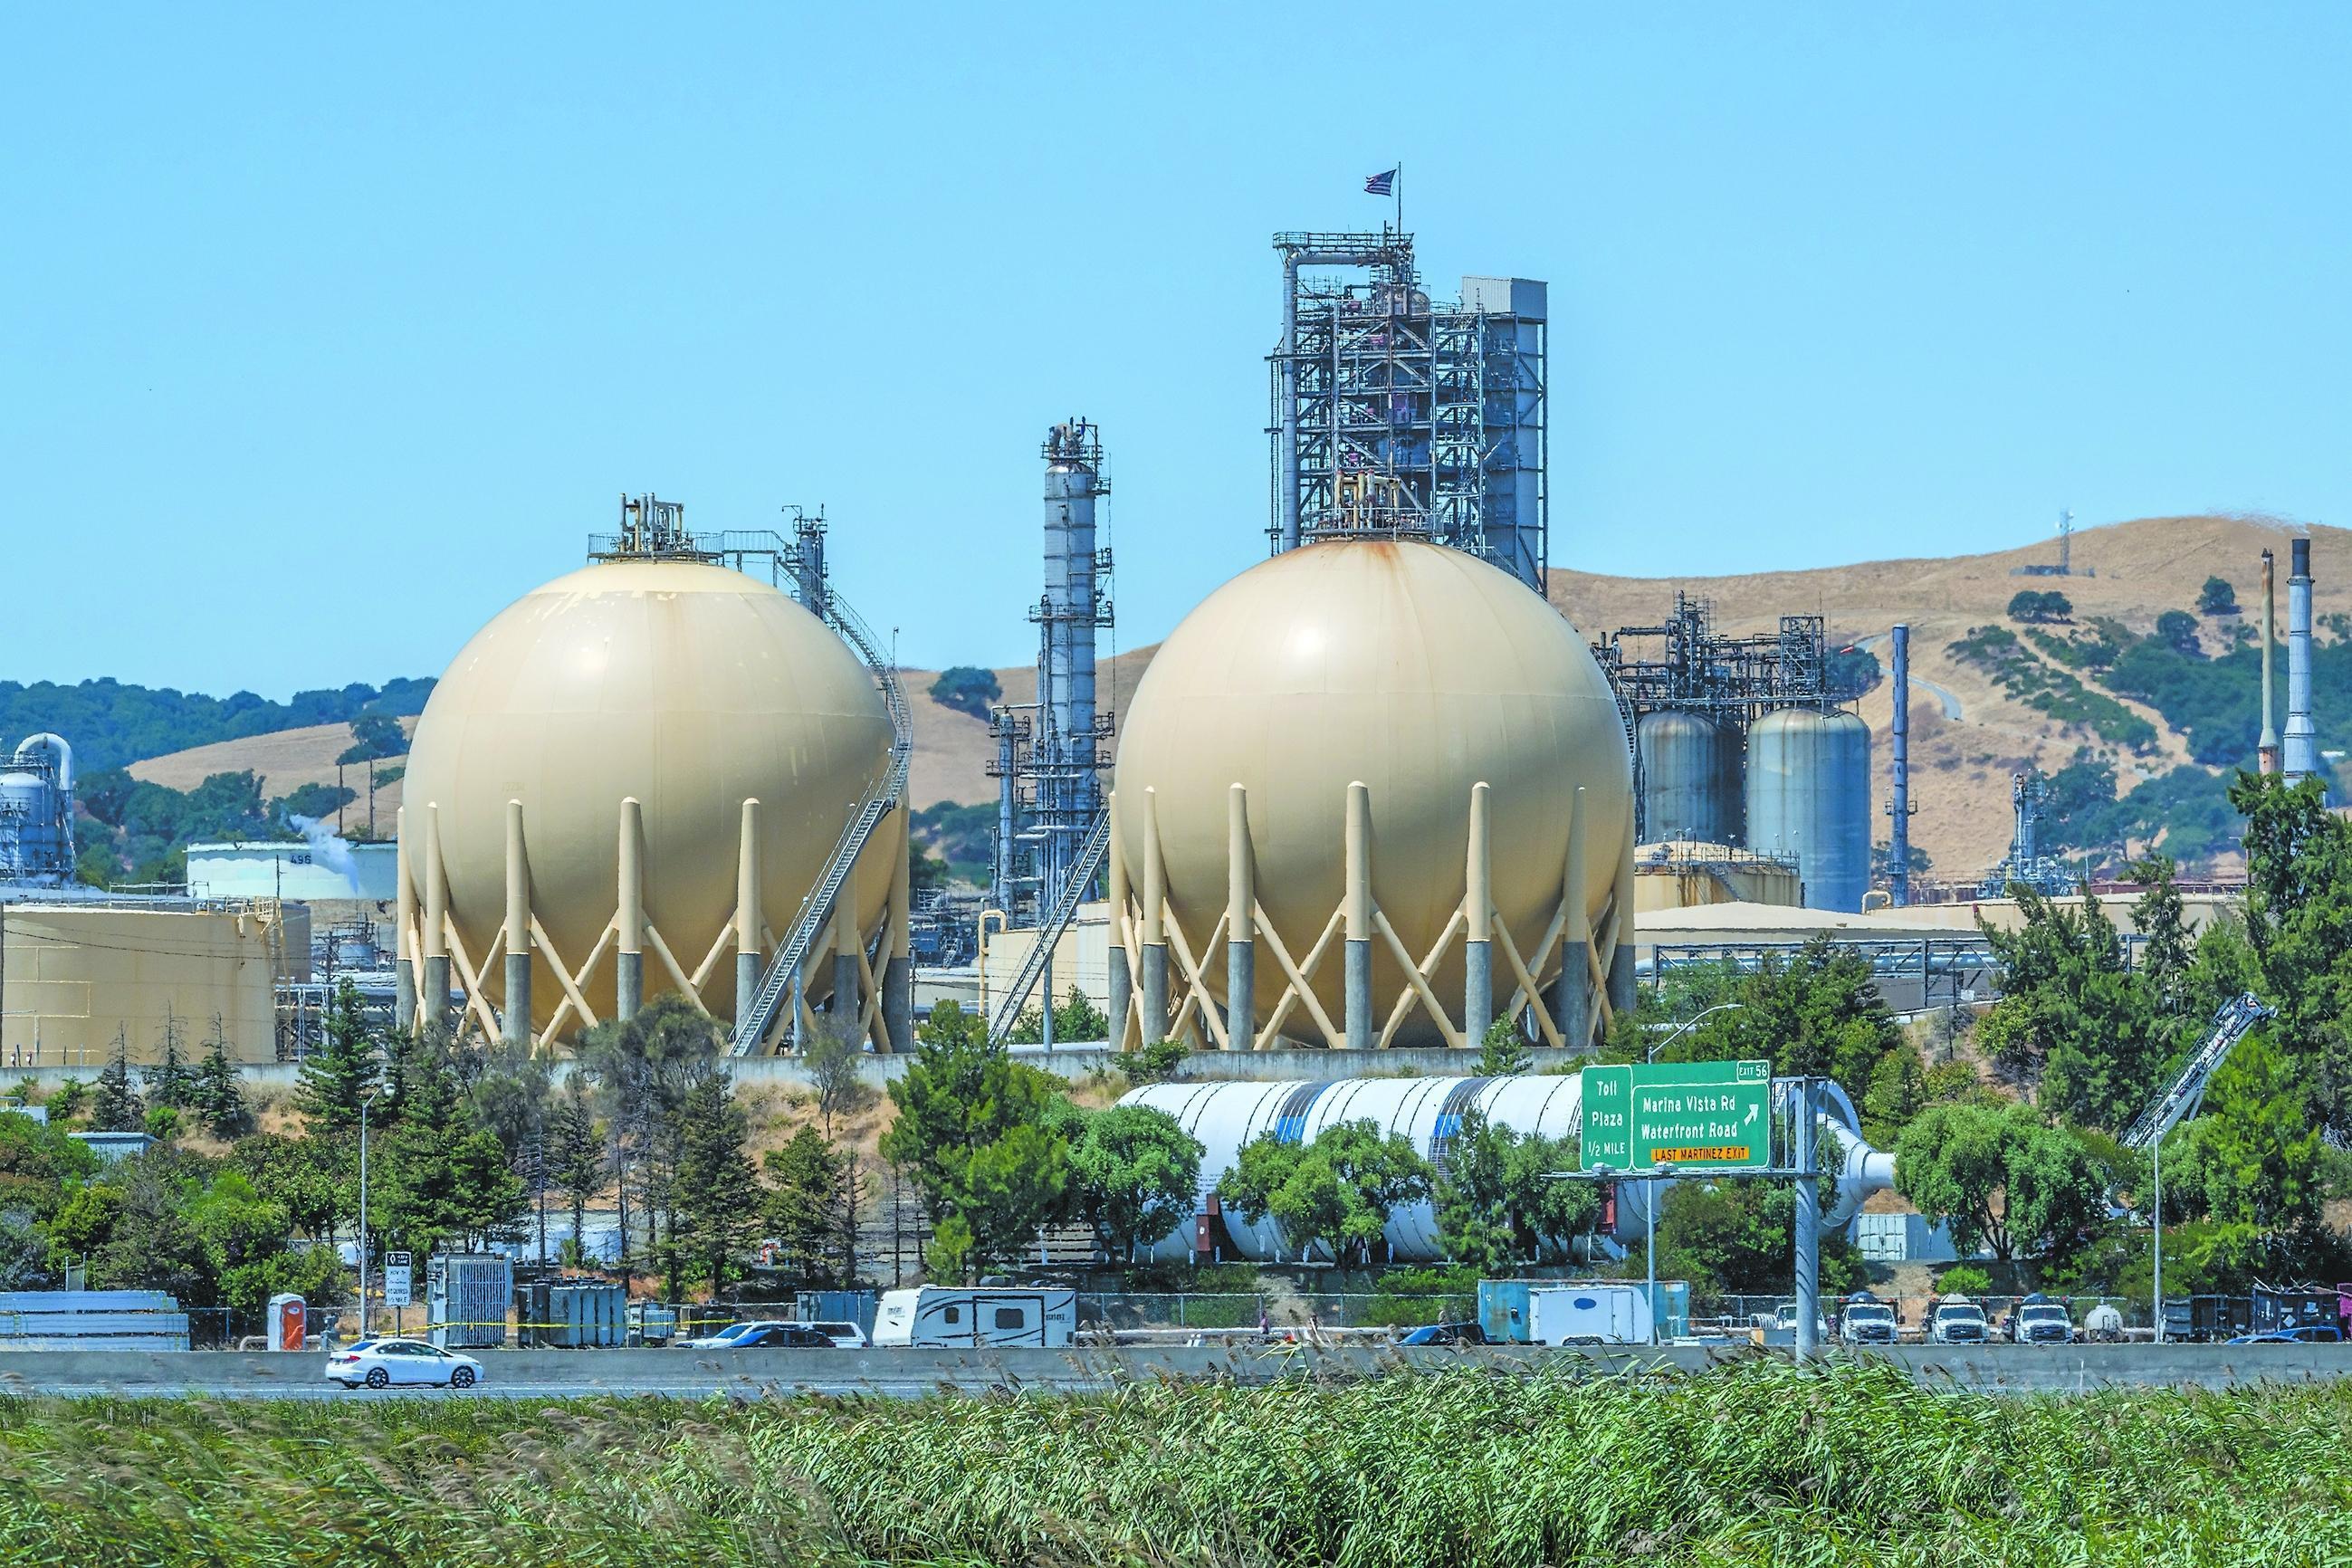
据《金融时报》报道,宾夕法尼亚州的项目是此次出售资产中的关注焦点。该项目2022年投产,累计投入约140亿美元,设计年产聚乙烯160万吨,原料来自美国东北部页岩气盆地的低成本乙烷。壳牌原本希望借助廉价原料和贴近终端市场的优势,在美国东北部打造该国首个大型聚乙烯生产基地。然而,壳牌首席执行官瓦埃尔·萨旺近日表示,该化工厂不符合公司的核心竞争优势与长期战略方向,继续拥有并运营该项目无法实现其价值最大化。
从交易前景看,壳牌面临的主要挑战集中在估值层面。80亿美元的整包报价与140亿美元的单个项目投入之间存在巨大落差。这反映了当前市场条件下化工资产的定价逻辑:资本密集度高、回报周期长、盈利波动大等特征使得化工资产在周期性低谷阶段的变现价值远低于建设成本。
不同买家的收购逻辑也存在明显差异,因此各方对此次收购的意向、估值均有差异。埃克森美孚在墨西哥湾沿岸拥有庞大的化工生产基地,收购壳牌的化工资产可进一步扩大规模效应,并提高原料采购议价能力。利安德巴塞尔是全球最大的聚烯烃生产商之一,其战略重点是通过并购强化在聚乙烯和聚丙烯领域的全球主导地位。阿波罗全球管理公司的投资则侧重于财务回报,即通过收购低估值资产,优化运营后择机出售获利。科威特石油公司则致力于拓展国际化工版图,推进炼化一体化业务发展。
同时,政策的不确定性也在影响交易估值。2012年,宾夕法尼亚州政府为挽留壳牌的乙烷裂解项目,提供了税收减免方案。该方案总额16.5亿美元、最长延续25年,是该州史上力度最大的税收激励政策。在这一政策下,壳牌实际可获得乙烷原料每加仑5美分的折扣优惠。此外,该政策还包括一项回溯条款,将于2028年触发,届时宾夕法尼亚州议员可重新评估对壳牌项目的税收抵免安排。这意味着,如果工厂在交易后易主,税收优惠将面临不确定性,这成为潜在买家估值时考虑的重要变量。
化工业务陷入困境
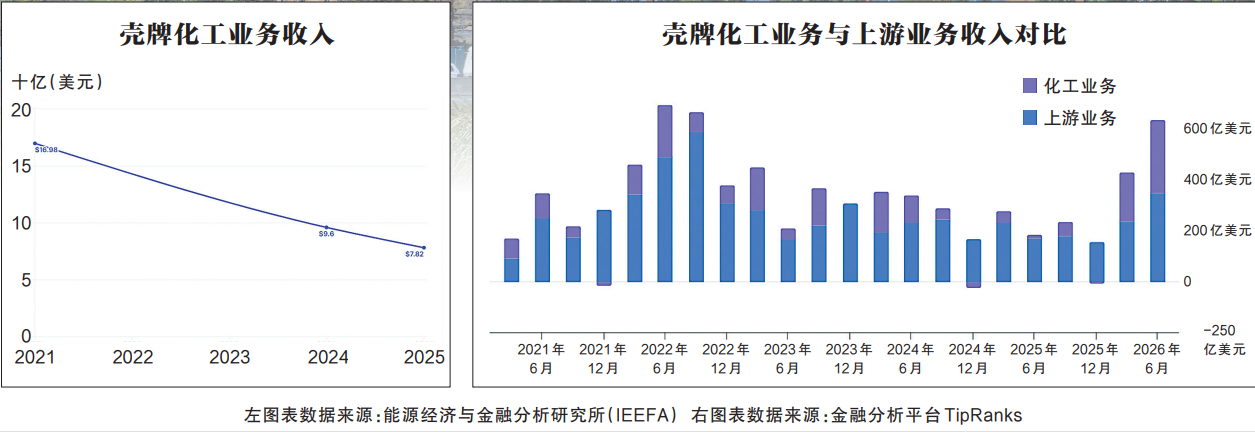
壳牌化工业务的困境并非一朝一夕。能源经济与金融分析研究所(IEEFA)数据显示,壳牌化工业务收入从2021年的169.8亿美元急剧降至2025年的78.2亿美元,4年间累计降幅达到54%。2025年,壳牌化工业务调整后亏损11.25亿美元,几乎是2024年亏损额的3倍。仅四季度亏损就达到5.89亿美元,装置开工率降至76%。这已是壳牌化工板块连续第6个季度亏损。
不过,今年上半年,壳牌化工业务已有回暖迹象。其中,一季度装置利用率回升至85%,二季度调整后盈利3.54亿美元,是2022年二季度以来的第二次季度盈利。然而,壳牌首席财务官西尼德·戈尔曼仍表示:“虽然二季度化工业务业绩创下5年来最佳水平,但受中东局势影响走高的美国化工品价格在三季度再次下降。”这意味着,壳牌化工业绩的回暖无法持续。IEEFA也指出,虽然壳牌化工业务短期盈利有所恢复,但全球化工产能过剩和需求疲软的基本面并未改变,这使其更倾向于在窗口期处置资产,而非继续承担长期资本压力。
壳牌化工业务的亏损并非单纯的市场需求不足引起,其内部运营问题同样不容忽视。以宾夕法尼亚州项目为例,该项目投产以来多次遭遇技术故障和运营中断,直接推高了单位产品的固定成本,进一步压缩了利润空间。
出售化工资产背后的战略转向
壳牌出售化工业务的决策,根植于瓦埃尔·萨旺2023年推行的核心战略,即将资本集中于油气业务,果断剥离非核心业务以及回报不及预期的资产。
据《金融时报》报道,瓦埃尔·萨旺2025年曾表示,化工和可再生能源业务领域共有450亿美元的投资未能产生充足回报,并计划2030年前缩减化工业务规模。这一战略定位与该公司近两年的资产处置轨迹高度一致。
2025年3月,壳牌宣布重组全球化工业务,包括为美国化工业务寻求战略合作伙伴,部分或全部关闭欧洲化工业务。瓦埃尔·萨旺当时曾表示,将逐一评估化工装置的现金成本,必要时考虑关停。同年4月,壳牌将新加坡化工装置出售给嘉能可和印尼化工公司PT Chandra Asri Pacific的合资企业。随后,壳牌又将欧洲陆上可再生能源业务出售给道达尔能源。同时,壳牌还推进结构性成本削减计划,2026年已节约7亿美元,正向50亿~70亿美元的目标迈进。
分析人士表示,壳牌此次出售的资产组合涵盖美国墨西哥湾沿岸和东北部的主要化工生产设施,共涉及4条聚乙烯生产线、2套乙烷裂解装置,以及配套的物流和仓储设施。这些资产的共同特点是,高度依赖上游原料供应,但缺乏对终端市场的定价影响力。将此类资产出售给在化工领域拥有更多运营经验和更强协同效应的买家,理论上可实现资产价值最大化。
从资本配置角度看,化工业务属于资本密集型产业,回报周期长且波动性大,壳牌在上游领域拥有更大的竞争优势和更高的资本回报率。如果壳牌管理层能确保售价反映资产的战略价值,并将收益用于更高回报的油气业务,那么该交易将进一步强化其偏向上游业务的定位。
从宏观视角看,壳牌的退出与陶氏化学、利安德巴塞尔等其他化工企业在欧洲的资产剥离形成共振,共同勾勒出全球化工产业版图重构的图景。利安德巴塞尔2025年6月与德国投资公司AEQUITA签署协议,出售其位于欧洲的4座烯烃和聚烯烃生产设施及相关业务。陶氏化学则在同年7月宣布,关闭欧洲的3处化工资产,包括德国伯伦的乙烯裂解装置、施科保的氯碱和乙烯基资产。这些动作与壳牌的战略选择相互印证,表明能源公司正重新评估化工业务在投资组合中的定位。
对于全球化工行业而言,这轮资产重组可能只是新一轮整合的开始。从竞争格局看,中东资本和私募股权公司的积极参与正改变传统化工行业由欧美巨头主导的所有权结构。中东资本在上游原料方面具有成本优势,有望在收购欧美化工资产后降低运营成本;而私募股权公司则通过拆分出售和优化运营获利。壳牌出售化工业务并非孤例,而是全球能源化工行业资本配置逻辑发生深层变革的标志性事件。